


MoneyGram® Geld Online Senden
4,53.97K Bewertungen
App-Details
- Version
- 27.11.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 5.000.000+
- Entwickler
- MGI
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Wenn jemand kurzfristig Geld in ein anderes Land schicken muss, zählt vor allem ein klarer Ablauf: Betrag festlegen, Empfänger korrekt eintragen, Zahlung abschließen und anschließend wissen, was als Nächstes passiert. Genau in diesem Alltagsszenario habe ich MoneyGram® betrachtet. Die App von MGI gehört zur Kategorie Finanzen, ist kostenlos erhältlich und konzentriert sich auf das Online-Senden von Geld. Für mich ist sie besonders interessant, wenn eine Überweisung nicht nur bequem, sondern auch für eine Person gedacht ist, die vielleicht nicht mit klassischen Bank-Apps arbeitet.
Mein Eindruck fällt insgesamt positiv aus, aber nicht völlig unkritisch. Die Anwendung wirkt wie ein Werkzeug für konkrete Geldtransfers und nicht wie ein vollständiges Bankkonto. Das ist ihre Stärke, weil der Zweck schnell verständlich bleibt. Gleichzeitig sollte man sich vor dem Absenden Zeit für Empfängerdaten, Auszahlungsmethode und die angezeigten Kosten nehmen. Bei Finanz-Apps ist ein zusätzlicher Kontrollblick keine lästige Formalität, sondern Teil eines guten Arbeitsablaufs.
Vom Anlass bis zur Auszahlung: So erlebe ich den Ablauf
Ich ordne den Ablauf danach, was für mich vor dem Senden wirklich zählt: erst Anlass und Empfangsweg klären, dann Angaben prüfen und den Transfer im Blick behalten. Gerade bei einer dringenden Unterstützung hilft diese Reihenfolge, nicht aus Eile die falsche Option zu wählen. So wird auch verständlicher, weshalb die erwartete Geschwindigkeit nicht allein von der App abhängt.
Der erste Schritt beginnt nicht in der App
Bevor ich MoneyGram öffne, kläre ich zuerst drei Dinge: Wer soll das Geld bekommen, in welchem Land befindet sich die Person und wie soll sie den Betrag erhalten? Diese Vorbereitung klingt banal, verhindert aber die häufigsten Fehler. Ein Name muss so eingegeben werden, wie er für die Identifizierung des Empfängers verwendet wird. Auch die Frage, ob das Geld auf ein Konto gehen oder auf anderem Weg bereitstehen soll, gehört für mich vor den eigentlichen Transfer.
Das ist ein wichtiger Unterschied zu einer gewöhnlichen Überweisung innerhalb derselben Bankwelt. Dort kenne ich meist Empfängername, Kontodaten und Betrag. Bei einem internationalen Geldtransfer kommen zusätzliche Entscheidungen hinzu. Wer diese erst während des Ausfüllens trifft, verliert leichter den Überblick über Gebühren, Wechselkurs und voraussichtliche Ankunft.
Die App ist für Nutzer ab null Jahren freigegeben, was natürlich nicht bedeutet, dass jede Person ohne weitere Voraussetzungen Geldtransfers ausführen kann. Finanzielle Vorgänge bleiben an die jeweiligen Prüfungen und Angaben gebunden. Für mich ist die Alterskennzeichnung daher eher ein Hinweis auf die allgemein zugängliche Präsentation als eine Aussage darüber, wie unkompliziert jede Transaktion automatisch funktioniert.
Empfänger und Betrag sorgfältig anlegen
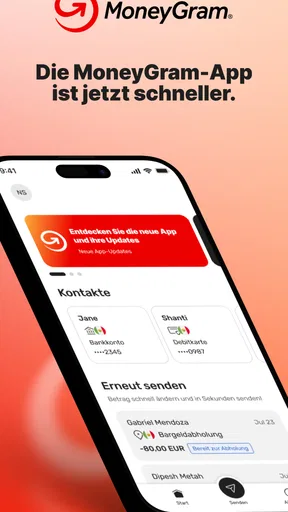
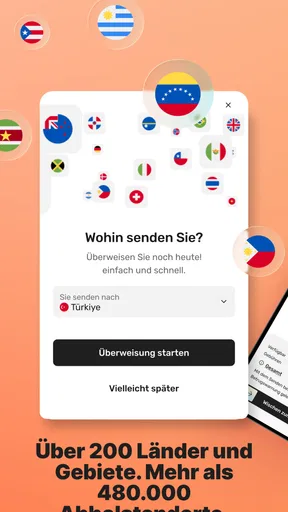
In der Anwendung arbeite ich mich vom gewünschten Betrag und Zielland zu den Empfängerdaten vor. Dabei hilft die klare Ausrichtung auf eine einzelne Aufgabe: Ich muss mich nicht durch Budgetplanung, Wertpapierseiten oder Kontostatistiken bewegen. Wer nur Geld versenden möchte, findet schneller zum relevanten Bereich als in einer umfangreichen Banking-App.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Mein praktischer Tipp: Ich prüfe den Namen nicht nur auf Tippfehler, sondern vergleiche ihn direkt mit dem Dokument oder den Angaben der empfangenden Person. Ein falsch gesetzter Buchstabe kann bei einer Auszahlung mehr Ärger verursachen als ein falscher Betrag, weil danach eine Korrektur oder Kontaktaufnahme nötig werden kann. Zusätzlich notiere ich mir vor dem Absenden, wie viel beim Empfänger tatsächlich ankommen soll, statt nur den Betrag zu betrachten, den ich selbst eingebe.
Gerade hier zeigt sich eine Stärke von MoneyGram: Die App passt zu Situationen, in denen Sender und Empfänger nicht dieselbe bevorzugte Finanzlösung verwenden. Der Sender kann den Vorgang digital anstoßen, während die empfangende Person nicht zwingend dieselbe App für ihren gesamten Zahlungsalltag nutzen muss. Das macht den Dienst für Familien, gelegentliche Unterstützungen und grenzüberschreitende Notfälle interessant.
Kosten und Wechselkurs gehören zum eigentlichen Preis
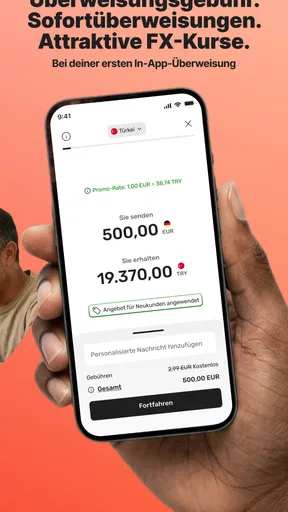
Ich würde niemals allein auf den eingegebenen Sendebetrag schauen. Entscheidend ist die Kombination aus Gebühr, Wechselkurs und dem Betrag, der am Ziel ankommt. Die App sollte deshalb nicht nur als Eingabemaske für eine Summe verstanden werden. Vor der Bestätigung lohnt sich ein Vergleich: Wie viel verlässt mein Zahlungsmittel, und wie viel erhält die andere Person tatsächlich?
Damit unterscheidet sich der Dienst von einer Überweisung, bei der Nutzer oft nur den Kontobetrag und eine bekannte Bankgebühr im Kopf haben. Bei internationalen Transfers kann der Wechselkurs den Endbetrag spürbar beeinflussen. Ich empfehle, einen Screenshot oder eine Notiz der Zusammenfassung zu behalten, besonders wenn jemand auf einen bestimmten Zielbetrag angewiesen ist.
Ein weiterer nützlicher Arbeitsgriff ist, die Transaktion nicht unter Zeitdruck abzuschließen. Wenn der Empfänger gerade dringend Hilfe braucht, entsteht schnell der Impuls, jede angezeigte Option sofort zu bestätigen. Genau dann sollte ich aber kontrollieren, ob Land, Währung, Empfänger und Empfangsweg zusammenpassen. Die App nimmt mir die Eingabe ab, aber nicht die Verantwortung für diese Auswahl.
Der Moment der Bestätigung
Nach den Angaben folgt die Prüfung des Transfers. Für mich ist das der wichtigste Bildschirm des gesamten Ablaufs, weil hier aus einer Absicht ein finanzieller Vorgang wird. Ich lese den Namen, das Zielland, den Betrag und die Kosten nochmals von oben nach unten. Erst wenn diese vier Punkte stimmen, bestätige ich.
Das klingt nach einem einfachen Rat, ist aber ein konkreter Vorteil im Umgang mit der App: MoneyGram eignet sich gut für Nutzer, die einen geführten Prozess bevorzugen, solange sie die einzelnen Angaben nicht nur mechanisch weiterklicken. Die klare Aufgabe reduziert Ablenkung. Sie kann aber auch dazu verleiten, die Zusammenfassung zu schnell zu überfliegen.
Ich würde die Anwendung deshalb nicht als „einfach“ im Sinn von sorglos bezeichnen. Sie ist verständlich aufgebaut, doch ein Geldtransfer bleibt eine Handlung mit Folgen. Besonders bei neuen Empfängern oder einem ungewohnten Zielland sollte man die Daten langsam eingeben und die Bestätigung nicht zwischen zwei anderen Aufgaben erledigen.
Die Übergabe an den Empfänger
Nach dem Absenden endet der praktische Ablauf nicht sofort. Jetzt muss die Information zur Transaktion bei der richtigen Person ankommen. Ich teile dem Empfänger nur die notwendigen Angaben mit und achte darauf, sensible Kontoinformationen nicht unbedacht in offenen Chats weiterzugeben. Der Empfänger sollte wissen, welcher Name verwendet wurde und welchen Weg er für den Erhalt des Geldes erwartet.
Diese Übergabe ist ein oft unterschätzter Teil des Transfers. Wenn Sender und Empfänger unterschiedliche Erwartungen haben, entsteht leicht Verwirrung: Die eine Person wartet auf eine Kontogutschrift, während die andere von einer Abholung ausgeht. Ich bespreche deshalb vor dem Senden ausdrücklich, wie das Geld ankommen soll und welche Information die empfangende Person zur Zuordnung benötigt.
Für Familienhilfe ist außerdem sinnvoll, den Empfänger nicht erst nach dem Transfer zu informieren. Wenn die Person unterwegs ist, keinen Zugriff auf ihre üblichen Unterlagen hat oder eine Auszahlung an einem bestimmten Ort erwartet, kann eine kurze Abstimmung vorher viel Zeit sparen. Die App beschleunigt den digitalen Teil, ersetzt aber nicht diese menschliche Übergabe.
Was nach dem Absenden zählt
Das Ergebnis eines guten Transfers ist für mich nicht bloß die Meldung, dass der Vorgang abgeschickt wurde. Entscheidend ist, dass der Empfänger den Betrag dem vorgesehenen Zweck entsprechend nutzen kann. Deshalb bewahre ich die Bestätigung auf und bleibe erreichbar, bis die andere Person den Eingang oder die mögliche Abholung bestätigt hat.
Wenn es sich um eine regelmäßige Unterstützung handelt, kann ich aus dem ersten Vorgang einen persönlichen Ablauf entwickeln: Empfängerdaten vor dem nächsten Transfer gemeinsam prüfen, den Zielbetrag festlegen, Gebühren und Wechselkurs vergleichen und danach die Bestätigung dokumentieren. So wird aus einer spontanen App-Nutzung ein kontrollierter Prozess, ohne dass ich jedes Mal völlig neu anfangen muss.
Ein realistisches Beispiel ist eine Person, die einem Familienmitglied kurzfristig Geld für eine dringende Ausgabe schickt. Der Sender sitzt zu Hause, der Empfänger nutzt keine klassische Bank-App oder benötigt eine andere Empfangsform. MoneyGram kann die Verbindung zwischen beiden Seiten herstellen. Der kritische Punkt liegt dann weniger beim Tippen als bei der korrekten Abstimmung: Betrag, Identität und Empfangsweg müssen übereinstimmen.
Wo der Ablauf ins Stocken geraten kann
Die größte Reibung entsteht dort, wo Finanzdienstleistung und Identitätsprüfung zusammentreffen. Wenn Angaben nicht exakt passen oder zusätzliche Prüfungen erforderlich sind, kann ein Transfer mehr Geduld verlangen als eine alltägliche In-App-Zahlung. Das ist keine Besonderheit, die ich einfach wegwischen würde: Bei Geldbewegungen ist Kontrolle sinnvoll, auch wenn sie den Ablauf verlangsamt.
Auch die Erwartung an Geschwindigkeit sollte realistisch bleiben. Eine digitale Auftragserteilung bedeutet nicht automatisch, dass der Empfänger in jedem Fall sofort über das Geld verfügen kann. Der gewählte Empfangsweg, das Zielland und die Prüfung der Transaktion beeinflussen, wie reibungslos es weitergeht. Wer das Geld zu einer festen Uhrzeit braucht, sollte nicht bis zur letzten Minute warten.
Ein weiterer Stolperstein ist die Kommunikation. Wenn der Sender die App-Bestätigung sieht, der Empfänger aber noch nichts erhalten hat, entsteht schnell der Eindruck eines Fehlers. In dieser Situation würde ich zuerst die Transaktionsdetails und den vereinbarten Empfangsweg vergleichen, statt sofort einen zweiten Transfer zu starten. Eine doppelte Zahlung ist bei Eile ein besonders unangenehmes Risiko.
Für sehr regelmäßige Zahlungen kann eine normale Banküberweisung die bessere Wahl sein, wenn beide Seiten passende Konten besitzen und der Ablauf bereits etabliert ist. Sie kann übersichtlicher wirken, wenn es um wiederkehrende Beträge und eine feste Empfängerverbindung geht. MoneyGram spielt seine Stärken eher aus, wenn unterschiedliche finanzielle Gewohnheiten zusammentreffen oder eine klassische Überweisung nicht die passende Lösung ist.
Für wen die App gut passt
Ich sehe MoneyGram vor allem bei Menschen, die gelegentlich Geld an Personen in anderen Ländern senden und dafür einen spezialisierten Ablauf möchten. Auch Nutzer, die nicht mehrere Finanzfunktionen in einer einzigen App brauchen, profitieren von der Konzentration auf Transfers. Die kostenlose Installation senkt die Einstiegshürde, wobei die eigentlichen Kosten des jeweiligen Vorgangs natürlich separat betrachtet werden müssen.
Die breite Nutzung spricht dafür, dass die App nicht nur für einen kleinen Spezialfall gedacht ist: Sie kommt auf über fünf Millionen Installationen, erreicht eine durchschnittliche Bewertung von 4,5 bei rund achtundachtzigtausend Bewertungen und hat etwa viertausend schriftliche Rezensionen. Diese Zahlen ersetzen meine eigene Prüfung nicht, zeigen aber, dass viele Menschen den Dienst bereits in ihren Zahlungsalltag einbeziehen.
Gut geeignet ist die Anwendung auch für einen klar abgegrenzten Notfall: Ich muss einer vertrauten Person helfen, kenne deren Daten und kann den Empfangsweg vorher abstimmen. Weniger passend ist sie für jemanden, der eine vollständige Haushaltsverwaltung, Daueraufträge, Sparziele oder eine umfassende Bankübersicht erwartet. Dafür würde ich eine Banking-App oder ein separates Finanzwerkzeug wählen.
Version, Bedienung und persönlicher Umgang
Die aktuelle Version ist 27.11.0 und läuft ab Android 7.0. Für mich ist das relevant, weil die App damit auch auf älteren Android-Geräten grundsätzlich in Betracht kommt. Trotzdem würde ich bei Finanzanwendungen ein gepflegtes, unterstütztes Gerät und ein aktuelles System bevorzugen, sofern das möglich ist. Ein Geldtransfer sollte nicht auf einem Gerät erfolgen, das ständig abstürzt oder dessen Zugangsschutz veraltet ist.
Der Entwickler MGI hält die Anwendung als eigenständiges Finanzwerkzeug klar auf den Transferzweck ausgerichtet. Ich mag diese Fokussierung, weil sie den Kopf frei hält: Es gibt weniger Funktionen, die vom eigentlichen Vorhaben ablenken. Gleichzeitig muss ich für wiederkehrende Finanzplanung zwischen mehreren Apps wechseln, wenn ich neben dem Transfer auch Kontostände, Budgets oder Sparziele verwalten möchte.
Ein guter persönlicher Sicherheitsablauf besteht für mich darin, die App nur aus einer vertrauenswürdigen Quelle zu installieren, das eigene Gerät zu sperren und Empfängerdaten nicht dauerhaft ungeschützt weiterzugeben. Ich kontrolliere außerdem vor jedem neuen Transfer, ob ich wirklich den richtigen Kontakt ausgewählt habe. Gerade weil der Prozess schnell erledigt sein kann, ist diese kleine Routine wertvoll.
Mein Ergebnis nach dem vollständigen Workflow
MoneyGram ist für mich eine brauchbare Lösung, wenn der Weg vom Sender zum Empfänger im Mittelpunkt steht und beide Seiten nicht unbedingt dieselbe Bank oder denselben digitalen Zahlungsdienst verwenden. Die Anwendung macht den Transfer zugänglich, führt durch die wichtigsten Eingaben und eignet sich besonders für internationale Unterstützung, gelegentliche Zahlungen und Situationen, in denen Flexibilität beim Empfang wichtig ist.
Die Grenzen liegen nicht darin, dass die App ihren Zweck verfehlt, sondern darin, dass dieser Zweck klar begrenzt ist. Sie ersetzt keine umfassende Bank-App und macht die Prüfung von Gebühren, Wechselkurs, Identität und Empfangsweg nicht überflüssig. Wer diese Punkte bewusst behandelt, bekommt einen nachvollziehbaren Ablauf. Wer dagegen nur schnell auf „Senden“ tippen möchte, kann trotz der verständlichen Oberfläche in Schwierigkeiten geraten.
Ich würde sie einem Freund empfehlen, der einen konkreten Geldtransfer plant und vorher mit dem Empfänger alle Angaben abstimmt. Für regelmäßige Zahlungen zwischen kompatiblen Bankkonten oder für detaillierte Finanzverwaltung würde ich eine andere Lösung danebenstellen. Mein abschließendes Urteil lautet daher: MoneyGram ist stark als fokussiertes Transferwerkzeug, aber nur dann wirklich angenehm, wenn man den Übergang vom digitalen Auftrag zur tatsächlichen Auszahlung mitdenkt.
Vorteile
- Weltweit viele Empfänger-Länder und flexible Auszahlungsoptionen
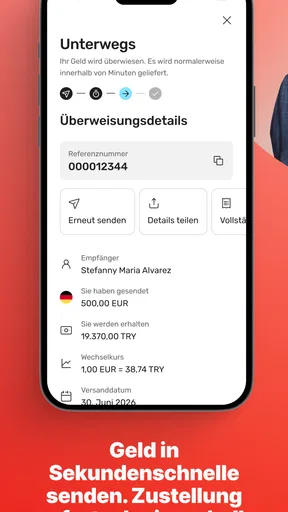
- Überweisungen lassen sich bequem per App verfolgen
- Bargeldabholung auch ohne eigenes Bankkonto möglich
- Mehrsprachige Oberfläche erleichtert die Nutzung im Ausland
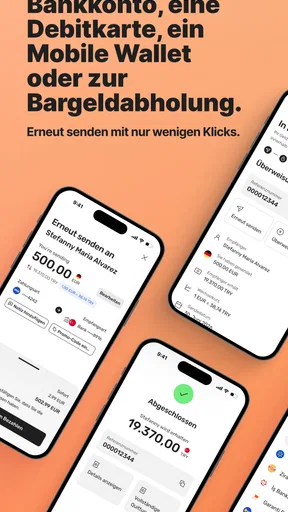
- Wiederkehrende Empfänger können schnell erneut ausgewählt werden
Nachteile
- Gebühren und Wechselkurse unterscheiden sich je nach Zahlungsart
- Für manche Transaktionen ist eine Identitätsprüfung erforderlich
- Bargeldabholung kann je nach Standort eingeschränkte Öffnungszeiten haben
- Nicht jede Sendung wird sofort gutgeschrieben oder ausgezahlt
- Bei Eingabefehlern kann eine Korrektur oder Stornierung schwierig sein
Häufig gestellte Fragen zu MoneyGram® Geld Online Senden
Was ist MoneyGram® Geld Online Senden und wie funktioniert die App?
MoneyGram® Geld Online Senden ist eine Anwendung, mit der Nutzer Geld digital an Empfänger in anderen Ländern oder innerhalb des eigenen Landes überweisen können. Nach der Registrierung lassen sich Empfängerdaten eingeben, der gewünschte Betrag auswählen und die verfügbare Zahlungs- sowie Empfangsmethode festlegen. Je nach Zielland kann das Geld auf ein Bankkonto, eine mobile Wallet oder zur Abholung in einer MoneyGram-Filiale gesendet werden.
Welche Gebühren und Wechselkurse gelten bei einer Überweisung?
Vor dem Abschluss zeigt die App normalerweise die voraussichtlichen Transfergebühren, den angewendeten Wechselkurs und den Betrag an, den der Empfänger erhält. Die tatsächlichen Kosten können jedoch vom Zielland, der Zahlungsart, der Empfangsmethode, dem Überweisungsbetrag und laufenden Aktionen abhängen. Deshalb sollte man die Zusammenfassung sorgfältig prüfen, bevor man die Transaktion bestätigt, da sich Gebühren und Kurse jederzeit ändern können.
Welche Zahlungsmethoden und Empfangsoptionen werden unterstützt?
Die verfügbaren Möglichkeiten unterscheiden sich je nach Land und konkreter Transaktion. Häufig können Nutzer beispielsweise mit einer Debitkarte, Kreditkarte oder über ein Bankkonto bezahlen, während der Empfänger das Geld auf ein Konto, eine mobile Geldbörse oder zur Abholung in einer teilnehmenden MoneyGram-Filiale erhalten kann. Die App zeigt während des Vorgangs an, welche Optionen für die ausgewählte Strecke tatsächlich verfügbar sind.
Wie lange dauert es, bis das Geld beim Empfänger ankommt?
Die Überweisungsdauer hängt von mehreren Faktoren ab, darunter Zahlungsart, Zielland, Empfangsmethode, Prüfungen und Öffnungszeiten der Auszahlungsstelle. Eine Abholung in bar kann bei bestimmten Transfers schnell möglich sein, während Bankkonto- oder Wallet-Gutschriften länger dauern können. Die angezeigte Lieferzeit ist eine Schätzung und keine uneingeschränkte Garantie. Den aktuellen Status kann man in der App mit den Transaktionsdetails verfolgen.
Ist MoneyGram® Geld Online Senden sicher und welche Daten werden benötigt?
MoneyGram verwendet verschiedene Sicherheits- und Prüfverfahren, dennoch sollten Nutzer ihre Zugangsdaten niemals weitergeben und nur an vertrauenswürdige Empfänger senden. Für die Kontoeröffnung und bestimmte Überweisungen können persönliche Angaben, Identitätsnachweise, Zahlungsinformationen sowie Empfängerdaten erforderlich sein. Vor dem Download sollte man außerdem kontrollieren, dass die App aus dem offiziellen Google-Play-Store oder App Store stammt und der Herausgeber korrekt angegeben ist.


